Financiamento Imobiliário em 2026: Caixa Bradesco Banestes ou Itaú? Entenda Antes de Escolher
Comprar um imóvel financiado voltou a despertar ainda mais atenção em 2026.
Com a redução gradual da taxa básica de juros, muitos compradores começaram a fazer a mesma pergunta:
Já é hora de financiar um imóvel ou ainda vale a pena esperar?
A resposta não depende apenas dos juros.
Valor da entrada, renda, idade, relacionamento bancário, prazo, sistema de amortização, uso do FGTS e características do imóvel podem mudar completamente uma proposta de financiamento.
Por isso, antes de escolher o banco, vale entender como funcionam algumas das principais opções disponíveis para quem pretende comprar um imóvel em Guarapari.
Neste artigo, vamos falar sobre Caixa Econômica Federal, Bradesco, Banestes e Itaú.
O Que Mudou no Cenário de 2026?
A queda dos juros básicos é uma informação importante para o mercado imobiliário, mas isso não significa que as taxas dos financiamentos habitacionais caiam automaticamente na mesma proporção.
Cada instituição financeira possui suas próprias linhas de crédito e critérios de risco.
Por isso, dois compradores interessados exatamente no mesmo apartamento podem receber condições diferentes.
Da mesma forma, uma pessoa pode encontrar uma condição interessante em determinado banco enquanto outra consegue uma proposta diferente em outra instituição.
A primeira regra, portanto, é simples:
não escolha o financiamento apenas pelo nome do banco. Compare as condições efetivamente oferecidas para o seu perfil.
Caixa Econômica Federal
A Caixa continua sendo uma das principais referências brasileiras em crédito habitacional.
Existem diferentes modalidades de financiamento, inclusive operações com TR Taxa Referencial.
e outras condições de atualização. Também é uma instituição importante para operações que envolvem FGTS e Minha Casa, Minha Vida.
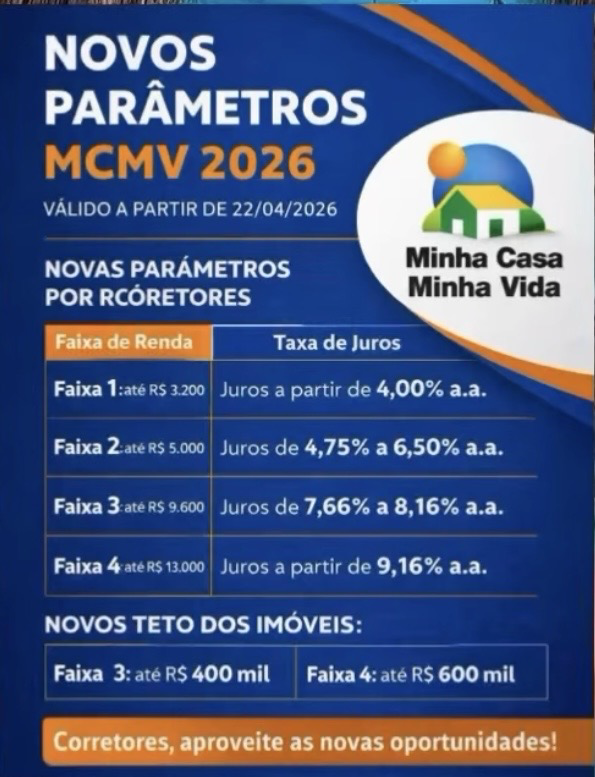
No Minha Casa, Minha Vida, por exemplo, as condições variam conforme renda e enquadramento do comprador.
Para quem pretende financiar, é importante realizar uma simulação considerando entrada, prazo, renda familiar e modalidade disponível.
Bradesco
O Bradesco também oferece crédito imobiliário para aquisição residencial.
Dependendo da modalidade e da análise, o financiamento pode chegar a uma parcela significativa do valor de avaliação do imóvel e ter prazo de até 35 anos.
O banco trabalha com alternativas vinculadas à TR Taxa Referencial e também possui modalidade relacionada ao rendimento da poupança.
O FGTS pode ser utilizado nas operações que atendam às regras aplicáveis.
Um detalhe importante é que não se deve olhar somente a taxa anunciada. É fundamental analisar o CET — Custo Efetivo Total — porque ele apresenta uma visão mais completa do custo da operação.
Banestes: Uma Opção Importante Para Quem Compra no Espírito Santo
Para quem está comprando imóvel em Guarapari e em outras cidades capixabas, o Banestes merece entrar nas simulações.
O banco oferece crédito imobiliário para correntistas e financia imóveis residenciais urbanos novos ou usados, além de outras modalidades.
Nas condições divulgadas pelo banco, o prazo pode chegar a 420 meses.
Dependendo do sistema de amortização e da operação aprovada, o percentual financiado também pode variar.
O Banestes permite utilização do FGTS quando comprador e imóvel atendem às exigências previstas para essa utilização.
Por ser uma instituição muito presente no Espírito Santo, é interessante incluí-la na comparação de quem pretende comprar em Guarapari.
Itaú
O Itaú oferece diferentes alternativas de crédito imobiliário.
Entre elas estão linhas com taxa fixa acrescida da TR e opções vinculadas ao rendimento da poupança.
Em setembro de 2026, o banco informa em sua página de crédito imobiliário taxa fixa a partir de 13,85% ao ano + TR para determinada modalidade, além de uma opção pós-fixada composta por taxa a partir de 8,32% ao ano mais o rendimento da poupança.
Essas são taxas iniciais divulgadas pelo banco e não significam que todo comprador conseguirá exatamente essas condições. A proposta depende da análise individual.
Afinal, Qual Banco Devo Procurar?
Uma estratégia interessante é fazer mais de uma simulação.
Compare Caixa, Bradesco, Banestes e Itaú considerando o mesmo imóvel, aproximadamente o mesmo valor de entrada e o mesmo prazo.
Depois, observe:
• valor efetivamente financiado;
• entrada necessária;
• primeira parcela;
• evolução das parcelas;
• taxa de juros;
• indexador;
• CET;
• seguros;
• tarifas;
• possibilidade de utilização do FGTS;
• prazo total;
• custo final estimado da operação.
Uma taxa aparentemente menor não significa necessariamente que aquela será a operação mais econômica para você.
SAC ou Price: Por Que Isso Também Importa?
O sistema de amortização influencia diretamente o comportamento das prestações.
No SAC, a amortização do principal é constante e a parcela tende a diminuir ao longo do financiamento.
Na Tabela Price, a estrutura das prestações funciona de maneira diferente e deve ser analisada junto com a taxa, prazo e indexador contratado.
Não escolha apenas pela parcela inicial.
Entenda quanto será pago ao longo do contrato.
Quanto de Entrada Vou Precisar?
Essa é uma das primeiras perguntas feitas pelos compradores.
Não existe uma entrada única para todos.
Ela dependerá da avaliação do imóvel, da política do banco, do sistema escolhido e da capacidade financeira do comprador.
Por exemplo, o Banestes informa atualmente possibilidade de financiar até 80% no sistema Price e até 90% no SAC, considerando o menor valor entre compra e venda e avaliação, sujeito às condições e aprovação.
O Bradesco informa, para determinadas operações residenciais, financiamento de até 80% do valor de avaliação.
Por isso, não é correto partir do princípio de que todo banco exigirá exatamente 20% de entrada.
E Se o Banco Avaliar o Imóvel Abaixo do Valor da Compra?
Aqui existe um ponto que muitos compradores descobrem somente durante o processo.
Imagine um apartamento negociado por R$ 1 milhão.
Se o banco avaliar esse imóvel por um valor menor, o percentual de financiamento poderá ser calculado considerando a avaliação realizada pela instituição, conforme as regras da operação.
Consequentemente, o comprador poderá precisar aumentar os recursos próprios.
Por isso, aprovação de renda e avaliação do imóvel são etapas diferentes e igualmente importantes.
FGTS Pode Ajudar na Compra?
Você sabia que seu FGTS pode ajudar na compra do imóvel?
Se você trabalha em Guarapari ou comprova residência na região dentro das regras do FGTS, o saldo acumulado pode ser utilizado na aquisição da sua moradia própria. Além disso, é necessário ter pelo menos três anos de trabalho sob o regime do FGTS e atender às demais condições relativas à propriedade de outros imóveis e financiamentos habitacionais. O recurso pode ajudar na entrada e, em determinadas situações, também na amortização ou quitação do financiamento.
Quando comprador, imóvel e operação atendem às regras, o FGTS pode ser utilizado para facilitar a aquisição da moradia própria.
Dependendo da situação, ele pode participar da entrada e também ser utilizado posteriormente para amortização ou liquidação do saldo devedor.
As regras precisam ser verificadas no momento da operação porque existem requisitos relacionados ao comprador e ao próprio imóvel.
Juros Estão Caindo. Devo Esperar Mais?
Essa talvez seja a grande pergunta de 2026.
Esperar pode significar encontrar taxas melhores no futuro, mas ninguém deve basear uma compra imobiliária apenas nessa expectativa.
Enquanto o comprador espera, outras coisas podem acontecer:
• o imóvel escolhido pode ser vendido;
• preços podem mudar;
• condições comerciais podem desaparecer;
• a capacidade de entrada pode aumentar ou diminuir;
• o próprio mercado de crédito pode mudar.
Por outro lado, ninguém deveria assumir um financiamento que comprometa excessivamente sua renda simplesmente por medo de perder uma oportunidade.
A decisão precisa ser financeira antes de ser emocional.
Posso Amortizar o Financiamento Depois?
Sim, dentro das condições contratuais.
E essa é uma estratégia que merece atenção.
Ao receber recursos extras, o comprador pode estudar a possibilidade de amortizar o saldo devedor, reduzindo prazo ou impacto financeiro futuro conforme as opções disponíveis em seu contrato.
Para financiamentos longos, pequenas decisões tomadas ao longo dos anos podem representar diferenças importantes.
Antes de Procurar um Imóvel, Faça Esta Conta
O comprador não deveria começar perguntando apenas:
“Quanto o banco me empresta?”
Uma pergunta ainda mais importante é:
“Quanto eu consigo pagar confortavelmente todos os meses?”
Além da prestação, um imóvel gera outras despesas:
• condomínio;
• IPTU;
• seguro;
• manutenção;
• custos de aquisição;
• ITBI e registro, conforme a operação.
O fato de o banco aprovar determinado limite não significa que você necessariamente deva utilizá-lo integralmente.
Financiamento Imobiliário em Guarapari
Para quem pretende comprar um imóvel em Guarapari, fazer a análise financeira antes de iniciar as visitas pode tornar a procura muito mais eficiente.
Com uma estimativa realista de entrada e capacidade de financiamento, o corretor consegue selecionar imóveis realmente compatíveis com o orçamento do cliente.
Isso evita visitar imóveis que depois não poderão ser financiados nas condições necessárias.
Conclusão
Em 2026, Caixa, Bradesco, Banestes e Itaú oferecem diferentes possibilidades para quem deseja financiar um imóvel.
Não existe uma condição única que seja adequada para todos.
O mais importante é simular, comparar o CET, analisar entrada, prazo, indexador, sistema de amortização e o custo total antes de decidir.
E só depois colocar essa informação ao lado de outro fator fundamental: o imóvel que você está comprando.
Uma boa compra imobiliária acontece quando imóvel, preço e financiamento cabem na mesma realidade financeira.
A TioSam Imóveis atua há mais de 25 anos no mercado imobiliário de Guarapari e pode auxiliar o comprador na escolha do imóvel e na organização das informações necessárias para que ele faça suas simulações bancárias com mais clareza.
